ホームページ制作費の勘定科目は広告宣伝費?仕訳・資産計上まで解説

「ホームページ制作費は広告宣伝費で処理していいの?」
「ECサイトや予約機能を付けた場合も同じ勘定科目になる?」
ホームページ制作を外注したとき、経理処理で迷いやすいのが「どの勘定科目を使うのか」という問題です。
会社や商品・サービスを紹介する一般的なホームページであれば、「広告宣伝費」として処理するケースがあります。
一方、EC機能や予約システム、会員向け機能など、プログラムによって特定の処理をおこなう機能が含まれる場合は「ソフトウェア」として資産計上が必要になるケースがあります。

つまり、「制作費が○万円だから」と金額だけを見るのではなく、ホームページの目的や搭載する機能まで確認することが大切です。
本記事では、ホームページ制作費に使われる勘定科目から具体的な仕訳例、ドメイン・サーバー費用、公開後のリニューアル費用まで解説します。
- ホームページ制作費で使われる主な勘定科目
- 広告宣伝費とソフトウェアの考え方
- ドメイン・サーバー・保守費用などの処理
- ホームページをリニューアルしたときの考え方
- ホームページ制作を発注するときに確認したいポイント
ホームページ制作費の勘定科目は「広告宣伝費」が基本?
商品・サービスや会社情報などを広く知らせるためのホームページであれば、「広告宣伝費」として処理するケースがあります。
ただし、ホームページ制作費のすべてを広告宣伝費として処理できるわけではありません。
| ホームページの内容 | 勘定科目の考え方 |
|---|---|
| 会社・店舗の紹介 | 広告宣伝費など |
| 商品・サービスのPR | 広告宣伝費など |
| 採用情報を掲載するサイト | 広告宣伝費など |
| EC・予約・会員機能などを実装 | ソフトウェアに該当する場合がある |
| 公開後の保守・軽微な更新 | 広告宣伝費・外注費など処理内容に応じて判断 |
勘定科目はサイトの名称ではなく、制作したホームページの目的や機能、契約内容などから判断しましょう。
ホームページ制作費で使われる主な2つの勘定科目
ホームページ制作費を処理するときは、大きく「広告宣伝費」と「ソフトウェア」の2つを押さえておきましょう。
分類①広告宣伝費として処理するケース
会社紹介や商品・サービスのPRを目的とする一般的なホームページは、広告宣伝費として処理するケースがあります。
たとえば会社概要、事業内容、サービス紹介、アクセス情報、お問い合わせ先などを掲載するコーポレートサイトがイメージしやすいでしょう。
仮にホームページ制作会社へ30万円を支払い、全額を広告宣伝費として処理する場合は、次のような仕訳になります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 広告宣伝費 | 300,000円 | 普通預金 | 300,000円 |
広告宣伝費に該当する制作物なら、制作費が高額という理由だけで自動的にソフトウェアになるわけではありません。サイトの実態を確認することが重要です。
分類②ソフトウェアとして処理するケース
単に情報を掲載するだけではなく、プログラムによって特定の処理をおこなう機能を持つホームページでは、ソフトウェアとして資産計上する場合があります。
- EC・オンラインショッピング機能
- 予約システム
- 会員登録・ログイン機能
- データベースと連携した検索機能
- ユーザーの入力内容に応じて処理をおこなう機能
国税庁はソフトウェアを減価償却資産である無形固定資産として扱っており、自社利用など「その他のもの」の法定耐用年数は5年です。
参考:国税庁-No.5461 ソフトウエアの取得価額と耐用年数
また、購入したソフトウェアでは購入代価だけでなく、導入に必要な設定作業や自社仕様へ合わせるための付随的な修正費用なども取得価額へ算入します。
デザイン制作とシステム開発の両方を依頼する場合は、見積書でそれぞれの費用を確認できる状態にしておくと経理処理もしやすくなります。
ホームページ制作に関連する費用の勘定科目
ホームページには、制作会社へ支払う制作費以外にもさまざまな費用が発生します。
ドメインやサーバー、コンテンツ制作などは、それぞれ費用の性質に合わせて勘定科目を決めます。
| 費用 | 使用される勘定科目の例 |
|---|---|
| ホームページのデザイン・制作 | 広告宣伝費 |
| ドメイン取得・更新 | 通信費・支払手数料など |
| レンタルサーバー | 通信費・支払手数料など |
| SEO記事・掲載コンテンツ制作 | 広告宣伝費・外注費など |
| 写真・動画撮影 | 広告宣伝費・外注費など |
| システム・プログラム開発 | ソフトウェアに該当する場合がある |
| 公開後の保守・管理 | 外注費・広告宣伝費など |
勘定科目には複数の選択肢が考えられる費用もあります。自社で処理ルールを決めたら、継続して同じ基準で処理することも意識しましょう。
ホームページをリニューアルした費用はどう処理する?
ホームページは公開して終わりではありません。デザイン変更やページ追加、システム改修などをおこなえば、新たな費用が発生します。
ここでポイントになるのが、既存の状態を維持・復旧するための支出なのか、新しい機能や価値を追加する支出なのかという違いです。
国税庁はソフトウェアの修正について、機能上の障害を取り除いたり現在の効用を維持したりする費用は「修繕費」、新機能の追加や機能向上にあたるものは「資本的支出」に該当するとしています。
| 改修内容 | 考え方 |
|---|---|
| 不具合の修正 | 修繕費に該当する場合がある |
| 現在の機能を維持するための修正 | 修繕費に該当する場合がある |
| 新しいシステム機能の追加 | 資本的支出に該当する場合がある |
| 既存機能を大幅に向上させる改修 | 資本的支出に該当する場合がある |
「リニューアル費」という名称だけで判断せず、実際にどの部分を変更したのかまで確認しましょう。
少額のホームページ制作費なら一括で経費にできる?
ソフトウェアに該当するホームページでも、取得価額によっては少額の減価償却資産に関する制度を利用できる場合があります。
通常、取得価額10万円未満の減価償却資産は一定の要件のもとで取得時に損金算入でき、10万円以上20万円未満なら一括償却資産として3年間で均等に損金算入する方法があります。
さらに青色申告をおこなう一定の中小企業者等には、「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」があります。
2026年4月1日以後に取得等する減価償却資産について、一定の中小企業者等が利用できる少額減価償却資産の特例は、対象となる取得価額が30万円未満から40万円未満へ引き上げられました。
対象となる取得価額の合計は、引き続き年間300万円が上限です。
ただし、対象となる法人や申告方法などには要件があります。金額だけで「全額経費にできる」と判断せず、自社が制度の対象になるかを確認してください。
ホームページ制作費の経理処理で失敗しない3つのポイント
ホームページ制作費の勘定科目で迷わないためには、制作を依頼する段階から費用の内訳やサイトの機能を整理しておくことが大切です。
POINT①見積書でデザイン費とシステム開発費を確認する
ホームページ制作を発注するときは、見積書の内訳まで確認しましょう。
「ホームページ制作一式 100万円」だけでは、デザイン・ライティング・撮影・システム開発などにいくらかかったのか判断しにくくなります。
特に広告宣伝を目的とする部分とソフトウェアに該当する部分が混在するホームページでは、費用の内訳が経理処理の判断材料になります。
POINT②制作目的と搭載する機能を経理担当者へ共有する
経理担当者へ請求書だけを渡すのではなく、「どのようなホームページを制作したのか」も共有しましょう。
会社案内だけのサイトなのか、予約・決済・会員管理などのシステムを搭載しているのかによって、処理が変わる可能性があります。
発注前の段階から経理担当者へ概要を共有しておけば、納品後に「内訳が分からない」と慌てるリスクも抑えられます。
POINT③判断が難しい場合は税理士へ確認する
ホームページの機能や契約内容は案件ごとに異なるため、勘定科目を一律に決められないケースもあります。
高額な制作案件や大規模なシステム開発を含む場合は、自己判断だけで処理せず税理士などの専門家へ確認しましょう。
ホームページ制作なら「びるどる」におまかせ!

「自社サイトを作りたいけれど、どの制作会社へ依頼すればいいか分からない」「予算内で希望するデザインや機能を実現したい」という企業担当者には、Web制作サービス「びるどる」におまかせください!
「びるどる」なら、豊富なWeb制作人材のなかから、案件内容や予算に合った人材を紹介します。
- コーポレートサイト制作
- サービスサイト制作
- LP制作
- ECサイト制作
- Webデザイン
- WordPressを使ったサイト制作
「この予算ならどこまで作れる?」「どんなサイトにすればいい?」という段階からでも相談できます。
ホームページ制作の発注先を探している方は、まずは「びるどる」で制作内容や予算について相談してみてください。
期間限定のキャンペーンを実施中!制作料金がおトクに
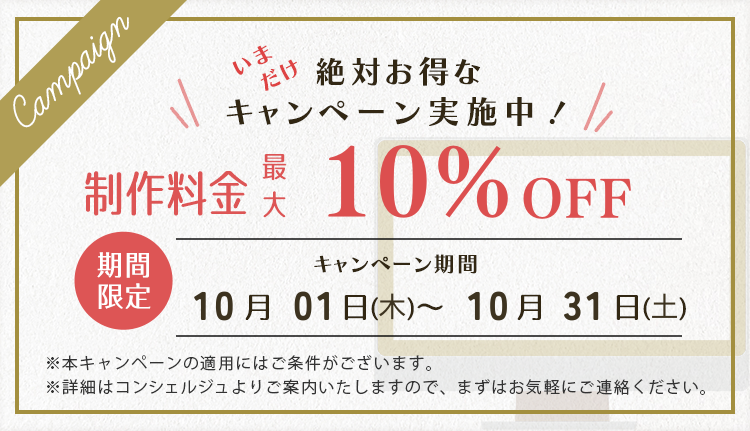
びるどるでは現在、ホームページの制作料金がグッとお安くできるキャンペーンを実施中!
制作費用や制作会社選びでお悩みの方は、ぜひこの機会にチェックしてみてくださいね。
ホームページ制作費の勘定科目についてよくある質問【Q&A】

ホームページ制作費はすべて広告宣伝費にできますか?
すべてのホームページ制作費を広告宣伝費として処理できるとは限りません。
商品・サービスや企業を宣伝する一般的なホームページなら広告宣伝費として処理するケースがありますが、EC・予約・会員管理などのシステム機能を持つ場合はソフトウェアに該当する可能性があります。
ホームページ制作費はいくらから減価償却が必要ですか?
まず、その制作費がそもそも減価償却資産に該当するかを確認する必要があります。
ソフトウェアに該当する場合でも、取得価額10万円未満の少額減価償却資産や、10万円以上20万円未満の一括償却資産などの制度があります。
また、一定の中小企業者等については、2026年4月1日以後に取得等する40万円未満の減価償却資産を一定の要件のもとで損金算入できる特例があります。
ホームページのサーバー代は何費ですか?
レンタルサーバーの利用料は「通信費」や「支払手数料」などで処理する方法があります。
会社によって使用する勘定科目が異なる場合もあるため、自社の会計処理ルールに合わせて継続的に処理しましょう。
ホームページをリニューアルした費用も広告宣伝費ですか?
リニューアルの内容によって異なります。
単純な情報更新や広告コンテンツの変更だけでなく、ソフトウェアに該当する機能を改修する場合は別途判断が必要です。
ソフトウェアの不具合修正や現状の効用を維持する支出は修繕費、新機能の追加や機能向上にあたる支出は資本的支出に該当する場合があります。
まとめ~ホームページ制作費の勘定科目は目的・機能から判断しよう~
ホームページ制作費の勘定科目について、重要なポイントを振り返ります。
- 広告・宣伝を目的とする一般的なホームページは広告宣伝費として処理するケースがある
- EC・予約・会員機能などを持つ場合はソフトウェアに該当する可能性がある
- 自社利用など一般的なソフトウェアの法定耐用年数は5年
- ドメイン・サーバー・コンテンツ制作などは費用の性質に応じて処理する
- リニューアルでは修繕なのか機能追加なのかも確認する
ホームページ制作費の勘定科目は、単純に制作金額だけで決めるのではなく、サイトを作る目的や搭載する機能まで確認することが重要です。
特にシステム開発を伴うホームページでは、制作会社から見積書の内訳を受け取り、デザイン・コンテンツ制作・システム開発などの費用を把握しておきましょう。
これからホームページを制作するなら、経理処理だけでなく「何のために作るのか」「どんな機能が必要なのか」も整理したうえで制作会社へ相談しましょう。